Domain alimakhek.de kaufen?
Wir ziehen mit dem Projekt
alimakhek.de um.
Sind Sie am Kauf der Domain
alimakhek.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain alimakhek.de kaufen?
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
Ähnliche Suchbegriffe für EStG
Top-Angebote
Produkte zum Begriff EStG:
-
Mauderer Montage-Aufzug für GrundmoduleFrühe Blitzgerüst-Generationen hatten keinen Lift. Heute sind die Nutzung eines Aufzugs und die vollständige Montage des Systems am Boden Pflicht. Mit unserem Aufzug-Modul gelingt das leicht, denn die Arbeitshöhe kann auch im Nachhinein sprossenweise nachjustiert werden. Im Lieferumfang sind je zwei Transport-Schlitten, Umlenkrollen und Seilwinden enthalten. Für ein zweites, angebautes Blitzgerüst benötigen Sie dann nur noch je 2 Transport-Schlitten und Sicherungsseile, denn Umlenkrolle und Seilwinde können weitergenutzt werden, sobald die Plattform auf Arbeitshöhe und dort gesichert ist. Aufzug-Set zum Leitern-Blitzgerüst 20 für eine gefahrlose Montage des Gesamtsystems vom Boden aus bringt das am Boden vormontierte Blitzgerüst gefahrlos auf Arbeitshöhe das Blitzgerüst wird mit dem Transportschlitten auf Stützleitern fertig montiert und mittels Umlenkrolle und Seilwinde auf Arbeitshöhe gebracht Deutsche Handwerksqualität – "made in Germany" Grundgerüst: besteht aus je zwei Transportschlitten, Seilwinden und Umlenkrollen auch mit dem Vorgänger-Blitzgerüst SL nutzbar Lieferumfang: je 2 Transportschlitten, Umlenkrollen, Seilwinden Anbaugerüst: sichert ein erstes Leitern-Blitzgerüst und bringt ein zweites gefahrlos auf Arbeitshöhe besteht aus je zwei Sicherungsseilen und Transportschlitten auch mit dem Vorgänger-Blitzgerüst SL nutzbar, wenn ein erster Blitzgerüst 20 Aufzug vorhanden ist Lieferumfang: je 2 Transportschlitten und Sicherungsseile3238,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
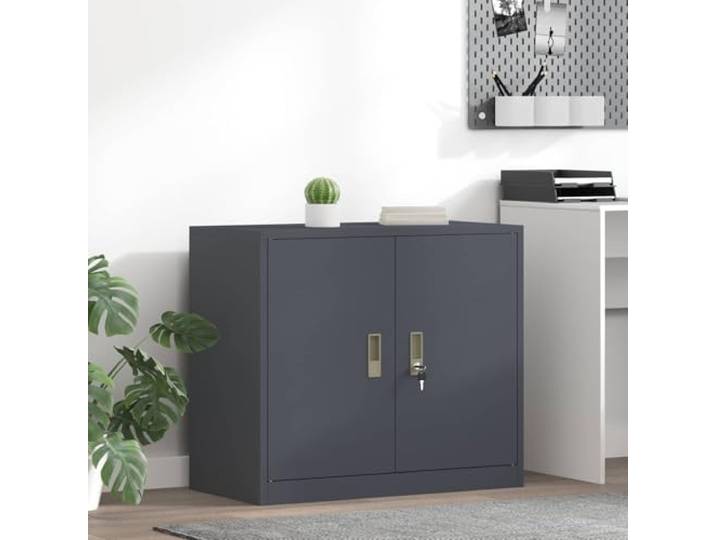
Lagerschrank anthrazit 80x40x70 cm Stahl Abschließbare Türen, Industrie-Stil, rechteckige Struktur aus Stahl, einfache Wartung, BürogebrauchLagerschrank anthrazit 80x40x70 cm Stahl Abschließbare Türen, Industrie-Stil, rechteckige Struktur aus Stahl, einfache Wartung, Bürogebrauch. Rechteckige Struktur aus pulverbeschichtetem Stahl. Dieser Schrank im industriellen Stil kombiniert Form und Praktikabilität, um Ihren Schreibtisch effektiv zu organisieren. Hergestellt aus robustem Stahl, ist es robust und stabil, hält dem täglichen Verschleiß im Büro stand und passt zu jedem Arbeitsplatz. Die abschließbaren Türen halten Ihre Dokumente und wertvolle Gegenstände sicher und sorgen für Sicherheit in gemeinsamen Räumen, in denen Sicherheit wichtig ist. Entworfen zur Optimierung des Innenraums, bietet Platz für Akten und hilft dabei, den Schreibtisch im Alltag organisiert zu halten. Leicht zu pflegen, einfach mit einem feuchten Tuch abwischen; die pulverbeschichtete Oberfläche ist schmutzabweisend für einen sauberen Raum ohne großen Aufwand. Farbe:Anthrazit168,00 €*Versand: 18,03 €Sichere Weiterleitung zum Anbieter

-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **

Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
Was sind Geschenke abzugsfähig ohne 37b EStG?
Was sind Geschenke abzugsfähig ohne 37b EStG? Geschenke an Geschäftspartner oder Kunden sind grundsätzlich bis zu einem Wert von 35 Euro pro Person und Jahr abzugsfähig, auch ohne Berücksichtigung von § 37b EStG. Diese Geschenke müssen jedoch betrieblich veranlasst sein und dürfen keine Barleistungen darstellen. Zudem müssen sie mit dem eigenen Unternehmen oder der eigenen Tätigkeit in Verbindung stehen. Es ist wichtig, dass die Geschenke ordnungsgemäß dokumentiert und verbucht werden, um steuerliche Vorteile geltend machen zu können. **
Top-Angebote
Produkte zum Begriff EStG:
-
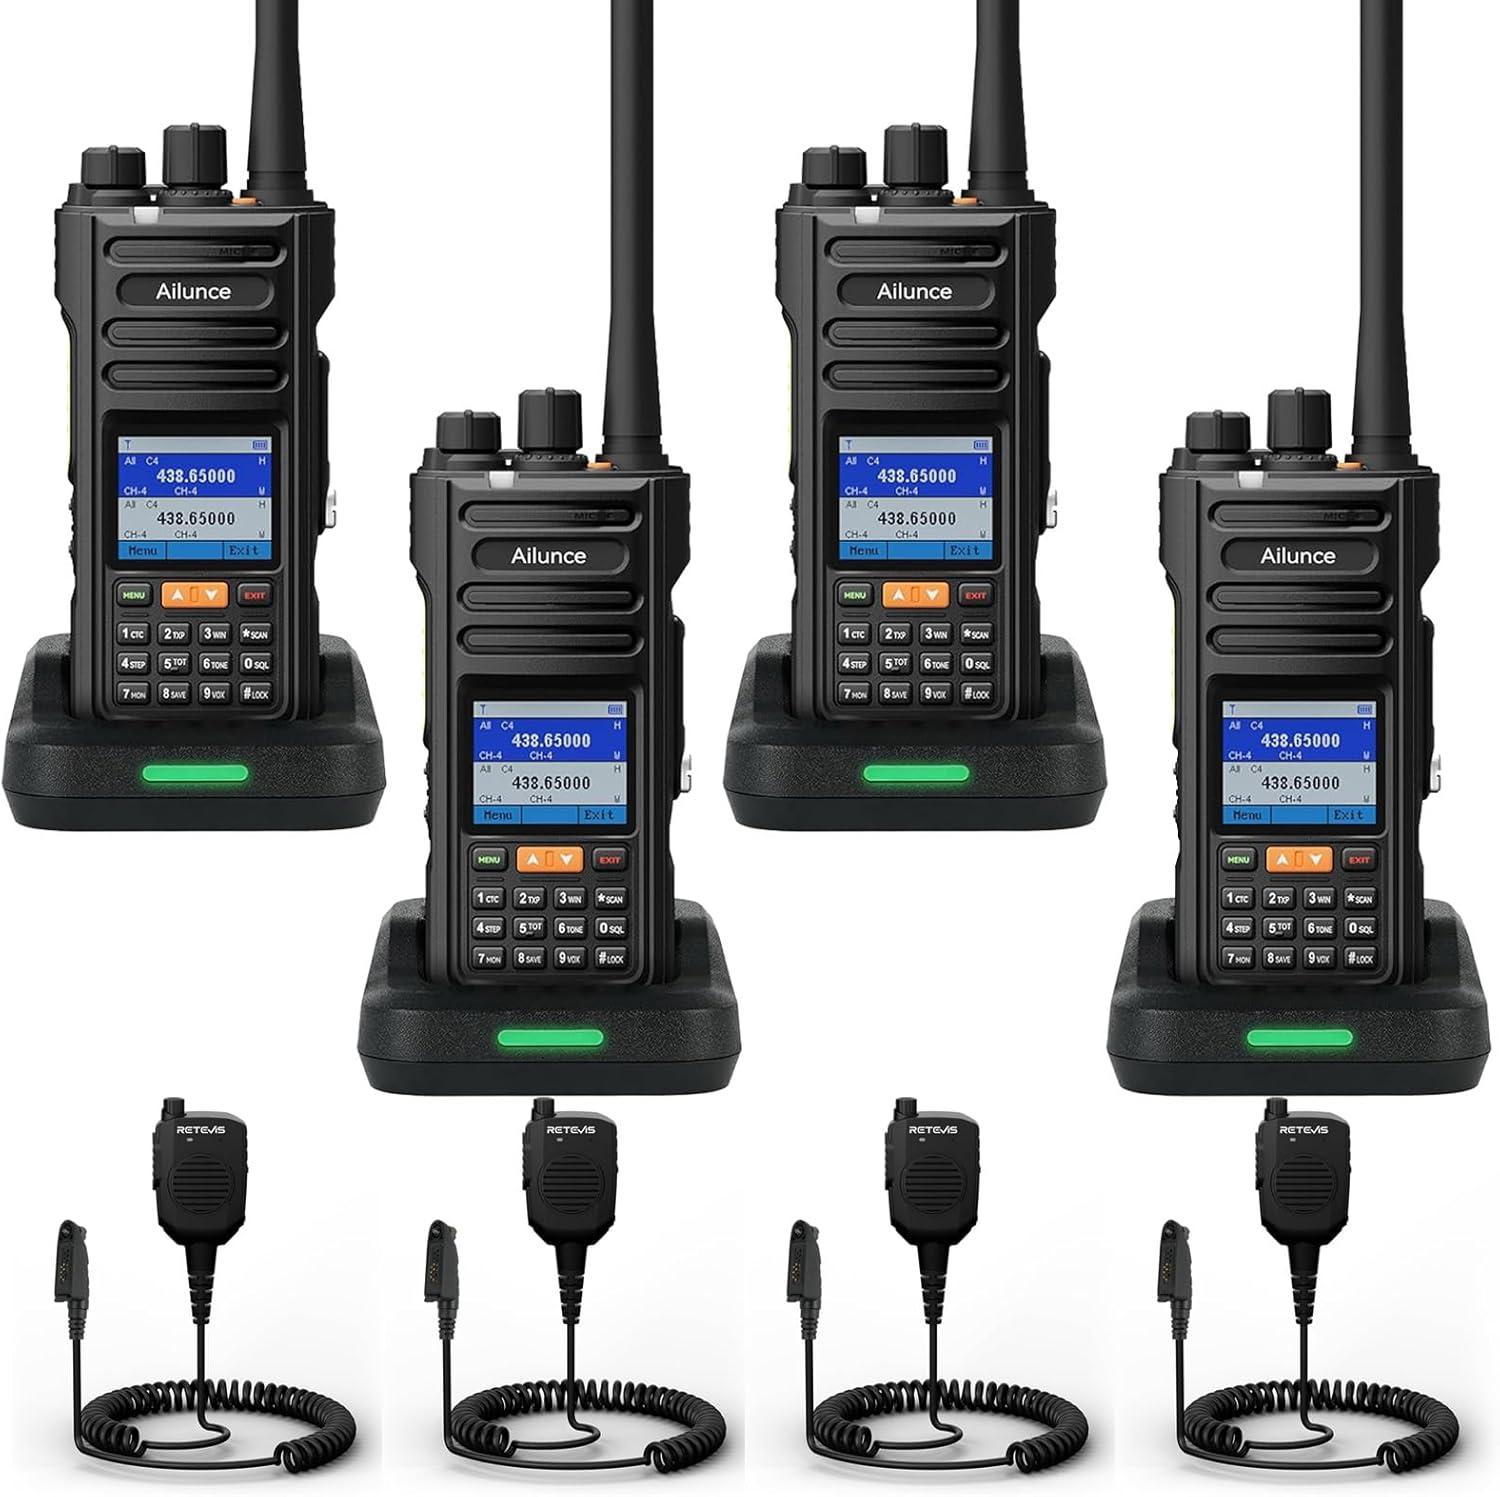
Retevis Ailunce HA2 Funkgerät mit Große Reichweite, Bluetooth-App, wasserdichtes Walkie-Talkie mit Mikrofon, GPS, 2800 mAh, für Industrie BauwesenDie professionellen Ailunce HA2 Funkgeräte überzeugen durch vielfältige intelligente Funktionen, eine extrem große Reichweite, robuste Industriebauweise und präzise Positionierungsmöglichkeiten.Sie wurden speziell für professionelle Bau-, Rettungs- und Logistikteams entwickelt und bieten zuverlässige Kommunikation, intelligente Steuerung sowie wetterfeste Einsatzfähigkeit für anspruchsvolle gewerbliche und industrielle Einsätze.Produktbeschreibung:Intelligente Steuerung für BaustellenDas Funkgerät unterstützt eine praktische APP-Steuerung für Baueinsätze. Dank der One-Touch-Bluetooth-Kopplung lässt sich das Gerät nahtlos über die offizielle RETEVIS-App steuern. Die vollständige Einrichtung ist innerhalb weniger Minuten abgeschlossen. Es ist ein unverzichtbares tragbares Werkzeug für professionelle Bauteams. Die App ist kompatibel mit Android- und iOS-Smartphones.Große Reichweite für Zwei-Wege-FunkDank hoher Ausgangsleistung und professioneller Ingenieurstechnik erreicht das Funkgerät e449,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mauderer Montage-Aufzug für GrundmoduleFrühe Blitzgerüst-Generationen hatten keinen Lift. Heute sind die Nutzung eines Aufzugs und die vollständige Montage des Systems am Boden Pflicht. Mit unserem Aufzug-Modul gelingt das leicht, denn die Arbeitshöhe kann auch im Nachhinein sprossenweise nachjustiert werden. Im Lieferumfang sind je zwei Transport-Schlitten, Umlenkrollen und Seilwinden enthalten. Für ein zweites, angebautes Blitzgerüst benötigen Sie dann nur noch je 2 Transport-Schlitten und Sicherungsseile, denn Umlenkrolle und Seilwinde können weitergenutzt werden, sobald die Plattform auf Arbeitshöhe und dort gesichert ist. Aufzug-Set zum Leitern-Blitzgerüst 20 für eine gefahrlose Montage des Gesamtsystems vom Boden aus bringt das am Boden vormontierte Blitzgerüst gefahrlos auf Arbeitshöhe das Blitzgerüst wird mit dem Transportschlitten auf Stützleitern fertig montiert und mittels Umlenkrolle und Seilwinde auf Arbeitshöhe gebracht Deutsche Handwerksqualität – "made in Germany" Grundgerüst: besteht aus je zwei Transportschlitten, Seilwinden und Umlenkrollen auch mit dem Vorgänger-Blitzgerüst SL nutzbar Lieferumfang: je 2 Transportschlitten, Umlenkrollen, Seilwinden Anbaugerüst: sichert ein erstes Leitern-Blitzgerüst und bringt ein zweites gefahrlos auf Arbeitshöhe besteht aus je zwei Sicherungsseilen und Transportschlitten auch mit dem Vorgänger-Blitzgerüst SL nutzbar, wenn ein erster Blitzgerüst 20 Aufzug vorhanden ist Lieferumfang: je 2 Transportschlitten und Sicherungsseile3238,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
Ähnliche Suchbegriffe für EStG
-
Lagerschrank anthrazit 80x40x70 cm Stahl Abschließbare Türen, Industrie-Stil, rechteckige Struktur aus Stahl, einfache Wartung, BürogebrauchLagerschrank anthrazit 80x40x70 cm Stahl Abschließbare Türen, Industrie-Stil, rechteckige Struktur aus Stahl, einfache Wartung, Bürogebrauch. Rechteckige Struktur aus pulverbeschichtetem Stahl. Dieser Schrank im industriellen Stil kombiniert Form und Praktikabilität, um Ihren Schreibtisch effektiv zu organisieren. Hergestellt aus robustem Stahl, ist es robust und stabil, hält dem täglichen Verschleiß im Büro stand und passt zu jedem Arbeitsplatz. Die abschließbaren Türen halten Ihre Dokumente und wertvolle Gegenstände sicher und sorgen für Sicherheit in gemeinsamen Räumen, in denen Sicherheit wichtig ist. Entworfen zur Optimierung des Innenraums, bietet Platz für Akten und hilft dabei, den Schreibtisch im Alltag organisiert zu halten. Leicht zu pflegen, einfach mit einem feuchten Tuch abwischen; die pulverbeschichtete Oberfläche ist schmutzabweisend für einen sauberen Raum ohne großen Aufwand. Farbe:Anthrazit168,00 €*Versand: 18,03 €Sichere Weiterleitung zum Anbieter
-
TMSS Germany GABEL-LICHTSCHRANKE AUFZUG XUVH1424866Min. Objektgröße=2 mmGabeltiefe=40 mmGabelbreite=30 mmBemessungsschaltabstand=30 mmMax. Schaltabstand=30 mmMax. Ausgangsstrom=150 mAMit Zeitfunktion=neinMit Reflektor=neinAnalogausgang 0 V ... 10 V=neinAnalogausgang 0 mA ... 20 mA=neinAnalogausgang 4 mA ... 20 mA=neinAnalogausgang -10 V ... +10 V=neinMit sonstigem Analogausgang=neinEinstellverfahren=sonstigeMit Kommunikationsschnittstelle Analog=neinMit Kommunikationsschnittstelle AS-Interface=neinMit Kommunikationsschnittstelle CANOpen=neinMit Kommunikationsschnittstelle DeviceNet=neinMit Kommunikationsschnittstelle Ethernet=neinMit Kommunikationsschnittstelle INTERBUS=neinMit Kommunikationsschnittstelle PROFIBUS=neinMit Kommunikationsschnittstelle RS-232=neinMit Kommunikationsschnittstelle RS-422=neinMit Kommunikationsschnittstelle RS-485=neinMit Kommunikationsschnittstelle SSD=neinMit Kommunikationsschnittstelle SSI=neinAusführung der...96,47 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Lauber, Jürgen: BauWesenBauWesen , Besonderheit und Dynamik von Bauprojekten , Sonstige > Motorkühlung , Erscheinungsjahr: 20140601, Produktform: Leinen, Autoren: Lauber, Jürgen~Hanke, Bernd, Illustrator: Hollenstein, Walter, Redaktion: Lauber, Jürgen, Seitenzahl/Blattzahl: 173, Abbildungen: 77 Abbildungen, Themenüberschrift: ARCHITECTURE / Project Management~HOUSE & HOME / Design & Construction~TECHNOLOGY & ENGINEERING / Construction / General~TECHNOLOGY & ENGINEERING / Project Management, Keyword: Architektur; BIM; BauUnwesen; Bauen; Bauherr; Bauprobleme; Bauprojekte; Facility Manager; Generalunternehmer; Hausbesitzer; Immobilienbesitz; Immobilieneigentümer; Lean Construction; Projektmanagement; Projektsteuerer; Reformkommission; Renovation, Fachschema: Baugewerbe~Bauunternehmen / Baugewerbe~Basteln / Heimwerken~Do it yourself~Heimwerken~Management / Projektmanagement~Projektmanagement - Projektmarketing~Bau / Hochbau~Hochbau, Fachkategorie: Architektur: berufliche Praxis~Baugewerbe und Schwerindustrie~Hochbau und Baustoffe~Heimwerken: allgemein, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 216, Breite: 139, Höhe: 20, Gewicht: 408, Produktform: Gebunden, Genre: Importe,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
-
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
-
Was sind Geschenke abzugsfähig ohne 37b EStG?
Was sind Geschenke abzugsfähig ohne 37b EStG? Geschenke an Geschäftspartner oder Kunden sind grundsätzlich bis zu einem Wert von 35 Euro pro Person und Jahr abzugsfähig, auch ohne Berücksichtigung von § 37b EStG. Diese Geschenke müssen jedoch betrieblich veranlasst sein und dürfen keine Barleistungen darstellen. Zudem müssen sie mit dem eigenen Unternehmen oder der eigenen Tätigkeit in Verbindung stehen. Es ist wichtig, dass die Geschenke ordnungsgemäß dokumentiert und verbucht werden, um steuerliche Vorteile geltend machen zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.